こんにちは、ゼータです。
突然ですが、皆さんは「お金をどこに置いておくか」を考えたことがありますか?
「とりあえず銀行に預けておけば安心」
そう考える人も多いと思います。
タンス預金をしてる方もいますかね。
もちろん銀行預金・タンス預金は非常に身近で便利な資金管理方法です。
しかし、銀行預金にも「どこまで保護されるのか」という制度上のルールがあり、タンス預金は盗難・火事等のリスクがあります。
一方で、証券口座には銀行とは異なる「分別管理」という仕組みがあります。
今回は、
- 普通預金はどこまで保護されるのか
- 決済用預金ならどうなるのか
- 証券口座に預けた資産はどう守られるのか
- 私は実際にどのように資金を管理しているのか
について、まとめていきます。
※この記事では制度の概要を分かりやすく説明しています。実際の資産運用については、ご自身の収入・生活状況・リスク許容度などを考慮してください。また、2026年9月現在の情報です。詳しくは最新の情報をご確認ください。
1.普通預金は「1,000万円+利息」まで保護される
まずは、最も身近な普通預金から。
銀行が万が一破綻した場合でも、預金者のお金がすべて失われてしまうわけではありません。
日本には預金保険制度があり、一定の範囲で預金が保護されます。心強いですね。
一般的な利息の付く普通預金などについては、原則として、
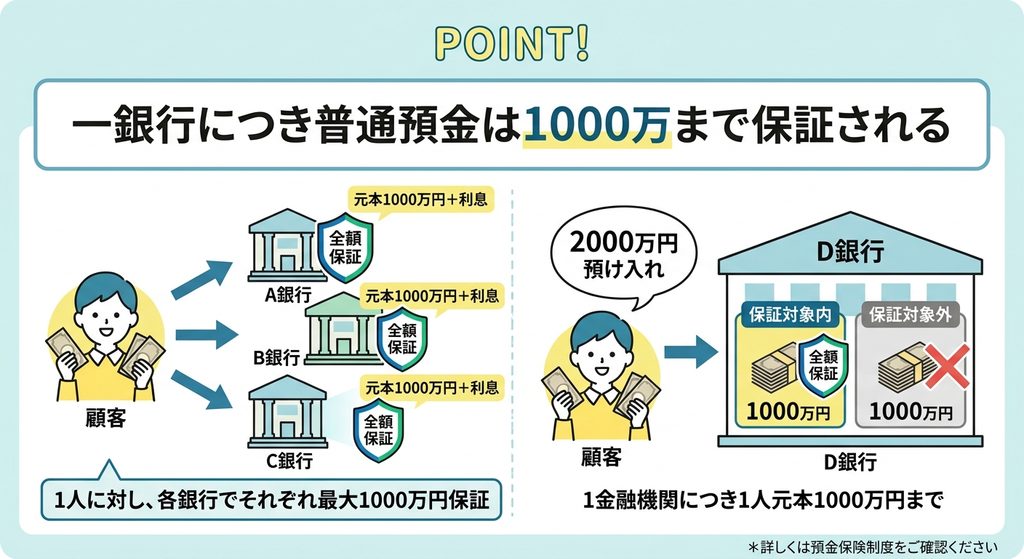
1金融機関につき、預金者1人あたり元本1,000万円まで+その利息
が保護されます。
ここで重要なのが、
「1,000万円まで」というのは、1金融機関ごと
という点です。
例えば、A銀行とB銀行にそれぞれ1,000万円ずつ預けている場合、それぞれについて預金保険制度の対象となります。
逆に、1つの銀行に2,000万円を預けているからといって、2,000万円すべてが同じように保護されるわけではありません。
つまり、
「銀行に預けておけば絶対に全額安全」
というわけではないのです。
ただし、これは「1,000万円を超えたら即座に全額失う」という意味でもありません。
1,000万円を超える部分については、破綻した金融機関の財産状況などに応じて扱われます。
そのため、大きな金額を銀行に置いている場合には、こうした制度を知っておくことが重要です。
2.決済用預金なら「全額保護」される
では、
「1,000万円を超えるお金を銀行に置いておきたい場合はどうするの?」
という疑問が出てきます。
そこで登場するのが決済用預金です。
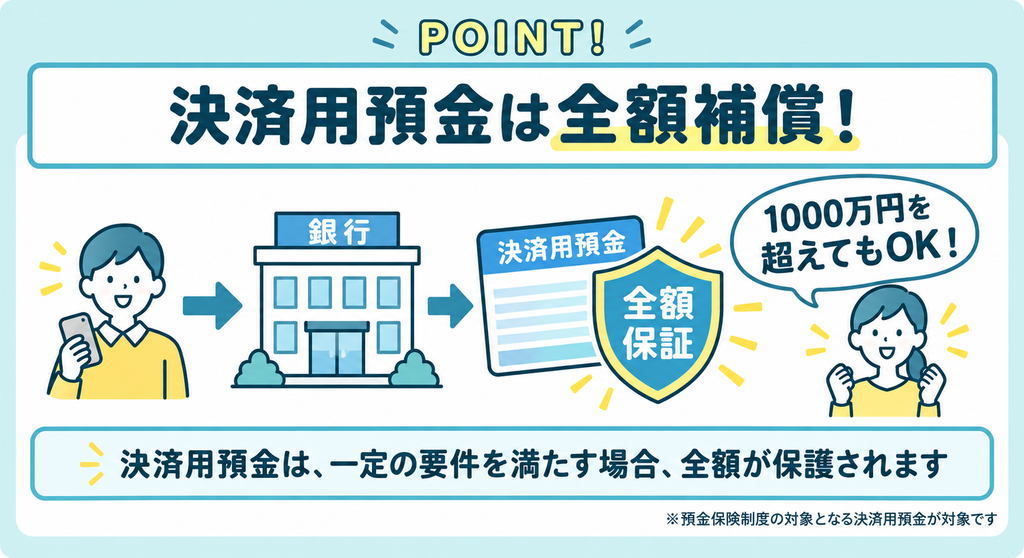
決済用預金とは、一定の条件を満たした預金のことで、代表的な条件として、
- 無利息であること
- いつでも払い戻しができること
- 振込や口座振替などの決済機能があること
などがあります。
この条件を満たす決済用預金は、預金保険制度によって全額保護されます。
つまり、普通預金との大きな違いは、
普通預金など
→ 原則として1,000万円+利息まで保護
決済用預金
→ 全額保護
ということです。
「じゃあ、大金を持っている人は全部決済用預金にすればいいのでは?」
と思うかもしれません。
しかし、決済用預金は「無利息」という条件があります。
ということは、インフレによって価値は蒸発していくわけですね。
特に最近はインフレが激しいので、決済用預金として大金を置いておくのは、個人的に危ないと思います。
資金の安全性を重視するのか、それとも少しでも利息を受け取りたいのか。
こうした違いも考える必要があります。
3.証券口座で保有する資産はどうなる?
ここからは、銀行とは少し違う話です。
例えば証券会社で、
「インデックスファンドを100万円分購入した」
とします。
このとき、
「証券会社が倒産したら、100万円も一緒になくなるのでは?」
と思うかもしれません。
しかし、証券会社には顧客の資産と証券会社自身の資産を分けて管理する「分別管理」が求められています。
つまり、証券会社のお金と顧客のお金を一緒にしてはいけないわけです。
これは、銀行預金における預金保険制度とは違った、資産を守るための仕組みです。
そのため、
「証券会社が破綻したら、預けていた株式や投資信託が全部なくなる」
という仕組みではありません。
原則として、顧客の資産は証券会社の資産とは分けて管理されています。
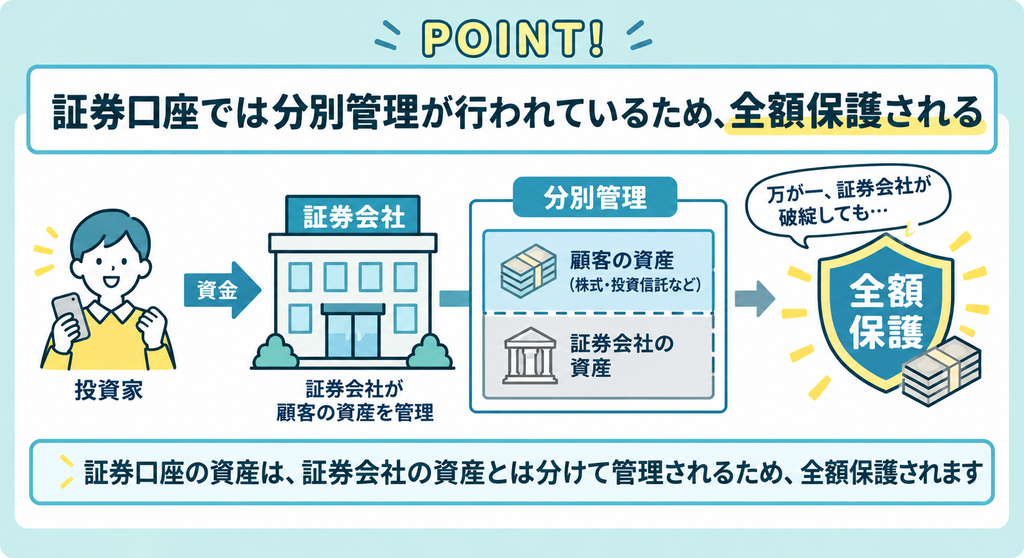
※この図は、投資元本が保証されるという意味ではありません。証券会社が破綻した際、顧客資産が適切に分別管理されていれば、原則として顧客に返還されます。投資によって生じた値下がりなどの損失は保証されませんので、ご注意ください。
4.もし分別管理が適切に行われていなかったら?
では、
「もし証券会社が分別管理をきちんとしていなかったら?」
という疑問も出てきます。
いや、こんな場合はほとんどないですし、あったら非常にまずいんですけど。万が一の話です。
このような場合に備えて、日本投資者保護基金という仕組みがあります。
証券会社などが破綻し、分別管理の問題などによって顧客資産を返還できない場合、一定の条件のもとで投資者保護基金による補償の対象となります。
補償額には1人あたり1,000万円という上限があります。
ここで注意したいのは、
「証券口座にある資産は1,000万円までしか保護されない」
という意味ではないことです。
まず基本となるのは、証券会社による分別管理です。
そのうえで、万が一それでも顧客資産を返還できない場合に、投資者保護基金による補償制度があります。
つまり、
証券会社の資産と顧客の資産を分けて管理する
↓
原則として顧客の資産はそのまま返還される
↓
万が一、返還できない場合には一定の範囲で投資者保護基金が補償する
というイメージです。
なお、投資者保護基金は株価の下落による損失を補償する制度ではありません。
ここは非常に重要です。
例えば100万円で購入した株式が70万円になったとしても、
「30万円を投資者保護基金が補償してくれる」
ということではありません。
株式や投資信託には、そもそも価格変動による元本割れのリスクがあります。
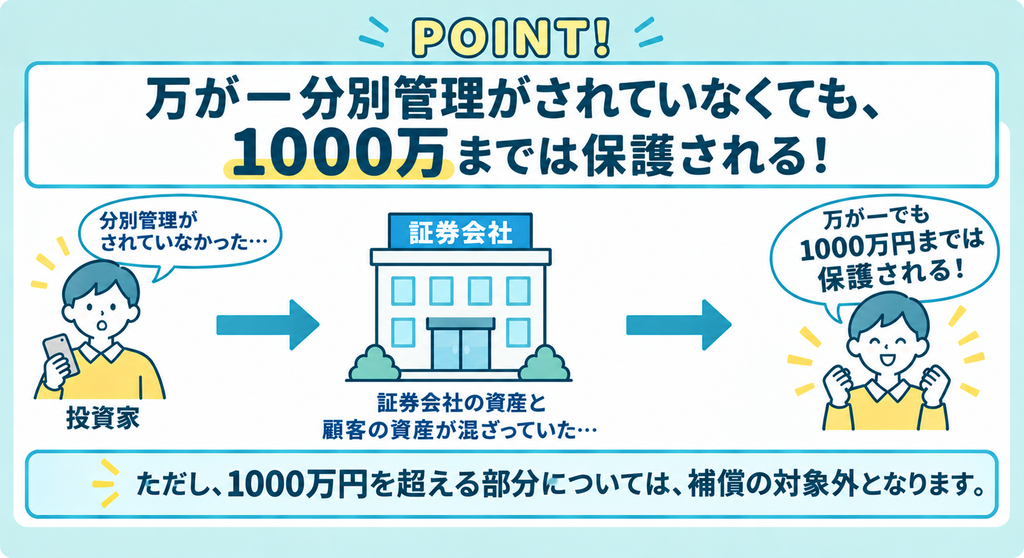
※この図は、投資元本が保証されるという意味ではありません。証券会社が破綻した際、顧客資産が適切に分別管理されていれば、原則として顧客に返還されます。投資によって生じた値下がりなどの損失は保証されませんので、ご注意ください。
5.銀行と証券会社では「守り方」が違う
ここまでの話を簡単に整理してみましょう。
| お金の置き場所 | 主な仕組み |
|---|---|
| 普通預金など | 預金保険制度(上限1000万) |
| 決済用預金 | 預金保険制度(全額) |
| 証券会社の顧客資産 | 分別管理(原則返還) |
| 分別管理でも返還できない場合 | 投資者保護基金による補償 |
このように、お金を預ける場所によって、資産を守る仕組みは異なります。
そして、ここで一つ覚えておきたいことがあります。
それは、
「保証される=損をしない」ではない
ということです。
例えば銀行預金なら、銀行が破綻した場合の預金保護制度があります。
一方、株式や投資信託の場合、証券会社が破綻しなくても、購入した金融商品の価格が下落する可能性があります。
つまり、
「金融機関の破綻リスク」と「投資商品の価格変動リスク」は別物
なのです。
この2つをごちゃ混ぜにしないことが、資産管理を考えるうえで重要だと思います。
6.では、私はどうするのか?
ここまで制度について説明してきました。
では、私は実際にどうやって資金を管理しているのか。
私の場合は、
「すぐに使うお金は現金として確保し、それ以外のお金は長期的な資産形成に回す」
という考え方をしています。
式で表すと、「普通預金+株式」ということですね。
私はまだ20代ということもあり、子供もいないので、比較的リスクを取りやすい状況にあります。
ですので、資産は可能な限り株式に変えていたいのです。
具体的には、
生活費の6か月分程度を現金として確保し、それを超える余剰資金は株式のインデックスファンドなどに投資する
という方法です。
例えば、毎月の生活費が20万円だとすると、
20万円 × 6か月 = 120万円
を一つの目安として現金で確保します。
そして、それを超える余剰資金については、長期的な資産形成を目的としてインデックス投資に回します。
証券口座には現金を置いてません。
7.なぜ「生活費6か月分」なのか?
これは「生活防衛資金」と呼ばれます。生活防衛資金についての記事も近々書きますので、更新を待っていただけると嬉しいです。
もちろん、
「現金は絶対に6か月分必要!」
という意味ではありません。
人によって必要な金額は違います。
例えば、
- 収入が安定している人
- 会社員とフリーランス
- 実家暮らしの人
- 一人暮らしの人
- 扶養家族がいる人
では、必要な生活防衛資金は大きく異なります。
私が6か月分を目安にしているのは、
「もし収入が一時的になくなっても、しばらく生活できる」
くらいの余裕を持っておきたいからです。
急な失業や転職、病気やケガ、突然の大きな出費など、人生では予想外のことが起こります。
そのときに、
「お金が必要だから株を売らないと……」
となるのは避けたい。それはまだ投資をする段階にいないと思います。
だからこそ、当面使う可能性のあるお金は現金で確保しておきます。
評価額が不安で眠れなかったら元も子もないですからね。
8.「現金」と「投資」に役割を分ける
私が資金管理で意識しているのは、
お金に役割を持たせること
です。
イメージとしては、
短期的に使うお金→ 現金
長期的に使うお金→ インデックス投資
という分け方です。
現金には、価格が大きく変動しにくく、必要なときにすぐ使えるというメリットがあります。
一方、株式には価格変動があります。
しかし、長期間使う予定のないお金まで現金のまま眠らせておく必要があるのか、というのが私の考えです。
インフレで焼き飛んでいくのでね。
そこで、生活に必要な資金を現金として確保したうえで、残った余剰資金を長期投資に回しています。
ちなみに、「投資」と「投機」も分けたほうがいいですね。
投機はただのギャンブルだと思います。
9.もちろん、投資にはリスクがある
ここは誤解してほしくないポイントです。
私は、
「現金を全部投資に回せばいい」
と言っているわけではありません。
株式は銀行預金とは違います。
株価は上がることもあれば、下がることもあります。当たり前ですね。
場合によっては、投資した金額を大きく下回ることもあります。
昨今は株高なので、世間は投資(特にNISA)に過剰に期待してる気がします。
株式投資には長期的なリターンが期待される一方、将来のリターンは保証されません。
大きな暴落が起こる可能性もあります。
だからこそ、
近いうちに使う予定のお金を投資に回さない
ことが重要だと考えています。
大学時代、借りた奨学金を全額NISAに突っ込んでる人がいました。
もちろん人それぞれですが、私はこれには「否」と言いたいです。
奨学金の意図とも逸れますしね。NISAのために挑戦の資金を節約しては、意味がない。
まあ、「FIRE」という挑戦の資金なのでしょうか。
まあ難しい問題ですね。これで奨学金が減額・停止されて、将来の教育力が下がることを危惧するばかりです。
話を戻しましょう。例えば、
「半年後に車を買うための100万円」
を株式に投資してしまうと、必要なタイミングで株価が暴落している可能性があります。
一方、
「10年、20年使う予定のないお金」
であれば、短期的な価格変動とはある程度切り離して考えることができます。
枕を高くして眠ることができますね。
もちろん、長期投資だからといって損失がなくなるわけではありません。
あくまで、自分がどの程度のリスクを取れるのかを考えたうえで投資することが大切です。
まとめ
今回は、銀行預金と証券口座の資産がどのように守られているのかについて紹介しました。
ポイントをまとめると、
- 普通預金などは、原則として1,000万円+利息まで預金保険制度の対象
- 一定の条件を満たす決済用預金は全額保護
- 証券会社では、顧客資産を守るために分別管理が行われている
- 分別管理でも返還できない場合には、一定の条件で投資者保護基金による補償がある
- ただし、投資者保護基金は株価下落による損失を補償するものではない
- 私は生活費6か月分程度を現金で確保し、それを超える余剰資金をインデックス投資に回すという考え方をしている
大切なのは、
「お金をどこに置くか」だけではなく、「そのお金をいつ使うのか」
を考えることだと思います。
すぐに使うお金まで投資する必要はありません。
逆に、何年も使う予定のないお金を、ただ銀行口座に置いたままにしておく必要があるとも限りません。
「生活を守るためのお金」と「将来のために育てるお金」。
この2つを分けて考えるだけでも、自分に合った資金管理方法が見えてくるのではないでしょうか。
それでは、よい生活を!
コメント