こんにちは、ゼータです。
皆さんは「Olive」を使っていますか?
Oliveとは、三井住友銀行が提供している、銀行口座・クレジットカード・デビットカードなどの機能をまとめて管理できるサービスです。
私はOliveを使い始めて、約3年になります。
三井住友銀行の口座を開設する必要があり、そのときちょうどOliveのサービスが始まっていたので、せっかくなのでOliveにしました。
「Oliveって便利そうだけど、実際どうなの?」
「いろいろな機能があるけど、使いやすいの?」
と思っている方もいるのではないでしょうか。
そこで今回は、Oliveを約3年間使ってきた私が、実際に使って感じたメリット・デメリットを忖度なく紹介します。
※この記事は、あくまで私が実際に使って感じた個人的な感想です。サービス内容や特典の条件は変更される場合があります。
Oliveを3年使って感じたメリット3選
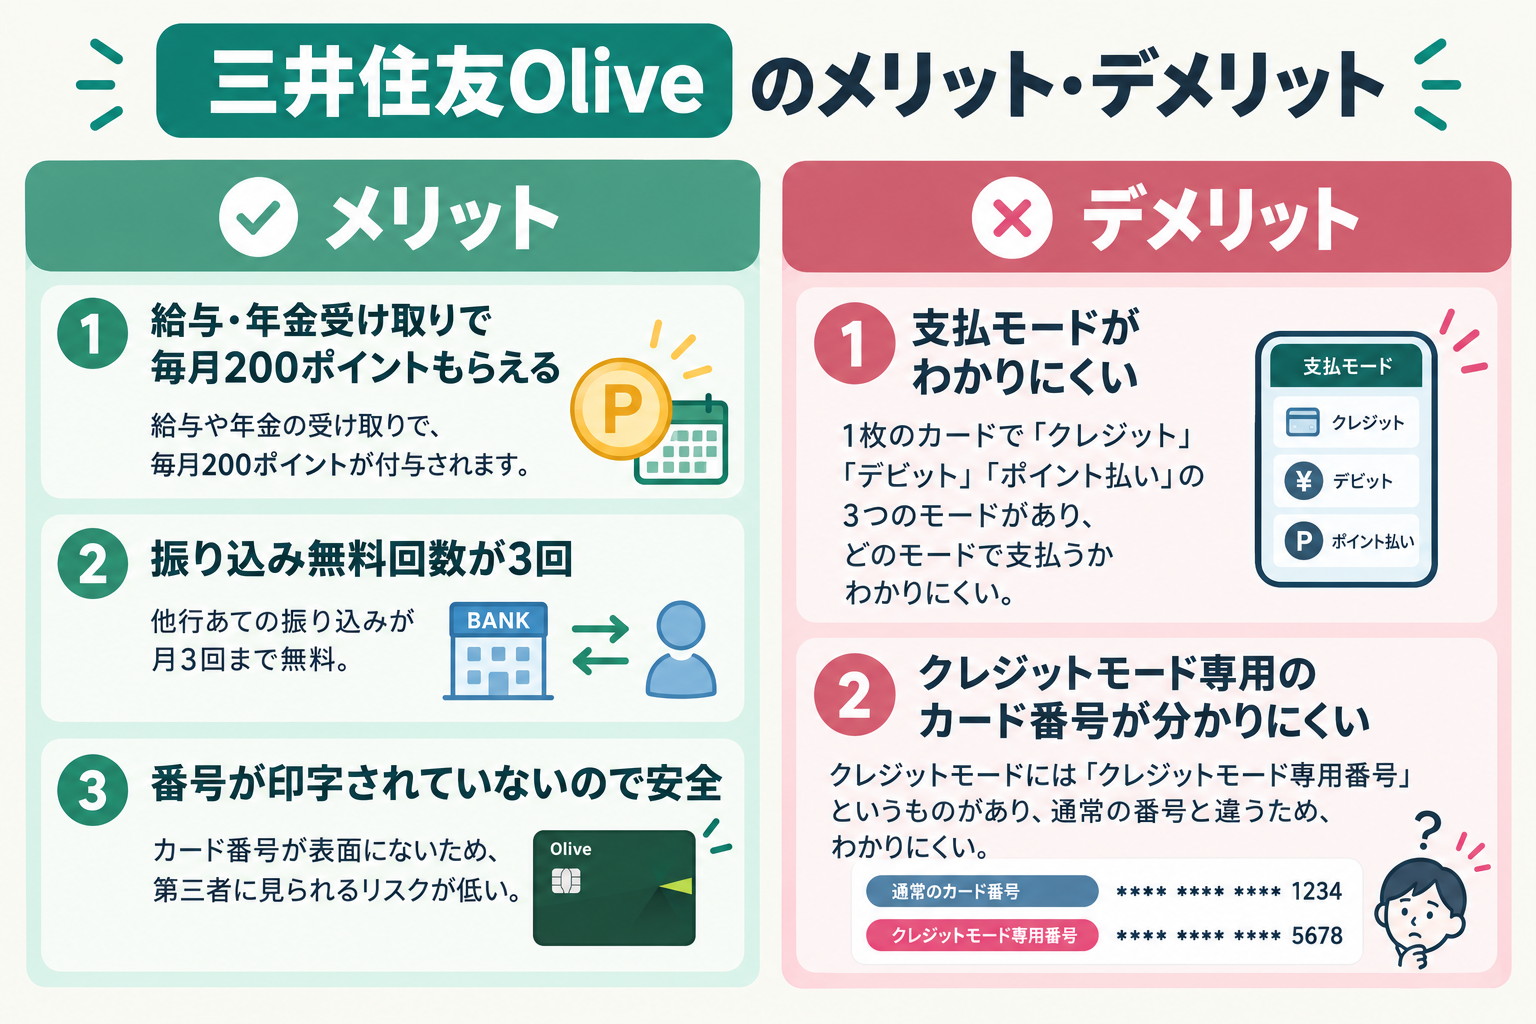
メリット① 毎月200ポイントもらえる
私がOliveを使っていて、地味に嬉しいのがこれです。
条件を満たして給与・年金の受け取り口座として利用すると、毎月200ポイントがもらえる特典があります。(要設定)
毎月200ポイントなので、年間では2,400ポイント。
「たった200ポイントか」と思うかもしれません。
しかし、基本的には給与などの受け取り口座として設定しておくだけ。
これで、毎月ペットボトルのジュース2本分のポイントがもらえるのです。
毎月自動的にポイントがもらえるので、個人的にはかなりありがたいです。
ポイントをもらうために毎月何かをしなければならない、というものではないのがいいところ。
こういったポイ活はやるに越したことないですね。一種の不労所得ですので。
年間2,400ポイントと考えると、3年間なら7,200ポイント。結構でかい。
もちろん、特典の条件やポイント数は変更される可能性があるので、利用する際は最新の条件を確認してください。
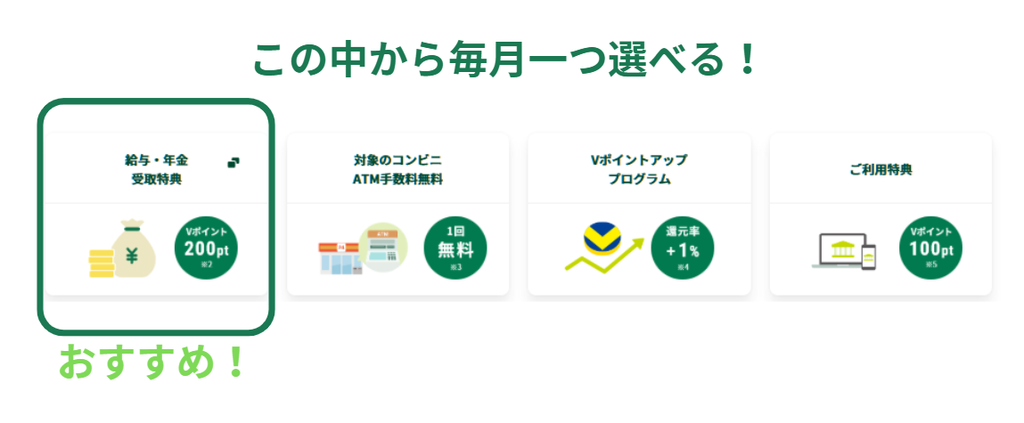
※三井住友銀行HPより引用
https://www.smbc.co.jp/kojin/olive-account/merit/privilege/
メリット② 他行あて振り込みが3回まで無料
2つ目は、他行あての振り込みが月3回まで無料になることです。
銀行を使っていると、意外と困るのが振込手数料。
「数百円払って振り込むの、なんか嫌だな……」
と思ったことはありませんか?
私はできるだけ払いたくありません。振り込みの時間も気にしたくないです。
「18時になっちゃったから明日に振り込もう…!」
と思えるほど、現代人は暇ではないと思います。
Oliveでは、条件を満たすことで他行あての振込手数料が月3回まで無料になるため、これが結構便利です。
例えば、
- 別の銀行への資金移動
- 家賃などの振り込み
- その他の銀行振込
などに使えます。
月3回まで無料なら、普段使いでは十分だと感じています。
私は他にメインバンクを持っており、三井住友銀行はサブバンクとして使っています。
ですので、3回も振り込むをする月はほとんどありません。
私は「振込手数料を払う」というイベント自体をできるだけ発生させたくないので、この無料回数は結構ありがたいです。
メリット③ カードに番号が書かれていない
3つ目は、カードにカード番号などの重要な情報が印字されていないことです。
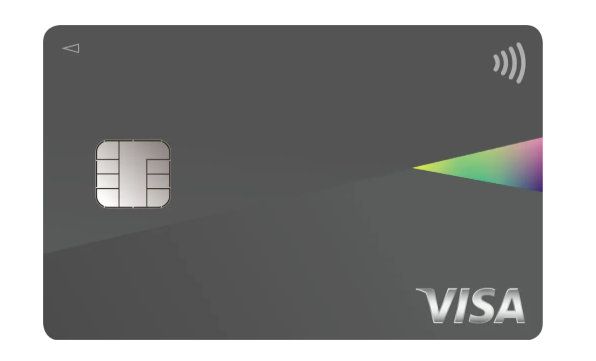
これ、地味ですが結構好きです。見た目のスタイリッシュでお洒落。
普通のクレジットカードだと、カード番号などがカード本体に書かれていることがあります。
しかし、Oliveのカードはカード番号などをカード本体に記載しないナンバーレス仕様になっています。
そのため、
「カードを見られたら番号も見られる」
という心配を減らせます。
もちろん、カードを安全に管理すること自体は大切です。
ですが、そもそも重要な情報をカードに印字しないという考え方は、個人的にはいいなと思っています。
財布からカードを出したときに、カード番号がズラッと並んでいない。
Oliveを3年使って感じたデメリット
ここまでメリットを紹介しましたが、もちろん不満もあります。
私が特に「ここは分かりにくいな」と感じたのが、この2つです。
デメリット① 3つの支払い方法が分かりにくい
Oliveの特徴の一つが、1枚のカードで複数の支払い方法を使い分けられることです。
これを「フレキシブルペイ」といいます。
具体的には、
- クレジットモード
- デビットモード
- ポイント払い
などを切り替えて利用できます。
……これ、最初は結構分かりにくいです。
「今どの支払い方法になっているんだ?」
となることがあります。
特に、普通のクレジットカードなら、
「カードを出して支払う=クレジットカード」
というシンプルな認識で済みます。
ところがOliveの場合、
「今はクレジットモード?」
「デビットになってない?」
「ポイント払いになってない?」
と、少し考える必要があります。
もちろん、一度仕組みを理解してしまえば問題ありません。
ただ、初めて使う人にとっては、少し複雑に感じる部分だと思います。
ちなみに私は、デビットカードは他の物を持っているので、基本的にクレジットモードにしてます。
利用される方は、慣れるまで一つの支払い方法に固定することをお勧めします。
デメリット② クレジットモード専用番号が分かりにくい
もう一つ、個人的に分かりにくいと感じたのが、クレジットモードのカード番号です。
「フレキシブルペイの番号」と「クレジットモード番号」が別なんです。
「何それ?」と思った方、大丈夫。私も最初、混乱状態でしたので。
「フレキシブルペイ」とは、デビット・クレジット・ポイント払いが選べる支払方法の総称です。
先ほど説明したのは全部「フレキシブルペイ」の説明です。
ですが、ネットショッピングなど、「クレジットカード」だけしか登録できない場合ってあるじゃないですか。
Oliveのフレキシブルペイの番号を登録してしまうと、あとからデビットに変えられてしまいます。
ですので、Oliveフレキシブルペイではなく、「クレジットモード」のための専用の番号があるのです。
分かっていただけましたか?
フレキシブルペイの支払いモードを「クレジットモード」にしても駄目なんです。
Oliveを使う人は、必ず押さえておきましょう。
機能を増やすと、どうしてもわかりにくい部分が出てきてしまうので、これはユーザー側も勉強しないといけない部分かもしれません。
私があまり使っていないOliveの機能
ここまでメリット・デメリットを紹介しました。
ここからは少し変わった話。
Oliveには、さまざまな便利な機能があります。
その中でも、私が「あまり使っていない」ものがあります。
それが、Vポイントアッププログラムです。

Vポイントアッププログラムを活用すると、対象のサービスを利用することで、対象店舗でのポイント還元率を上げることができます。
うまく活用すれば、お得になる仕組みです。
ただ、私はあまり積極的に利用していません。
理由はシンプル。
支払い対象かどうかをいちいち考えるのが面倒だからです。
「この店は対象?」
「この支払い方法なら対象?」
「今月はこの条件を達成している?」
……と考えるのが面倒。
モバイルオーダーのみ対象だったり、タッチ決済のみだったり、このルールは変更されることもあったり…
情報を追うこと自体がコストだな、と思うので、メインの支払い方法は別のものを使っています。
もちろん、こういうポイ活が好きな人にとっては、むしろ楽しい部分だと思います。
しかし私は、
「数%の還元率を上げるために、毎回いろいろ考えるくらいなら、普通に払ってしまおう」
となってしまいます。
ポイントを最大限に取りに行くことよりも、「考える手間を減らすこと」を私は重視しています。
そのため、Oliveを使ってはいますが、Vポイントアッププログラムをフル活用しているわけではありません。
まとめ
今回は、Oliveを約3年間使ってきた私が感じたメリット・デメリットを紹介しました。
メリットは、
- 給与・年金受け取りで毎月200ポイントもらえる
- 他行あて振り込みが月3回まで無料
- カードに番号が書かれていない
デメリットは、
- 3つの支払い方法が少し分かりにくい
- クレジットモード専用のカード番号が分かりにくい
です。
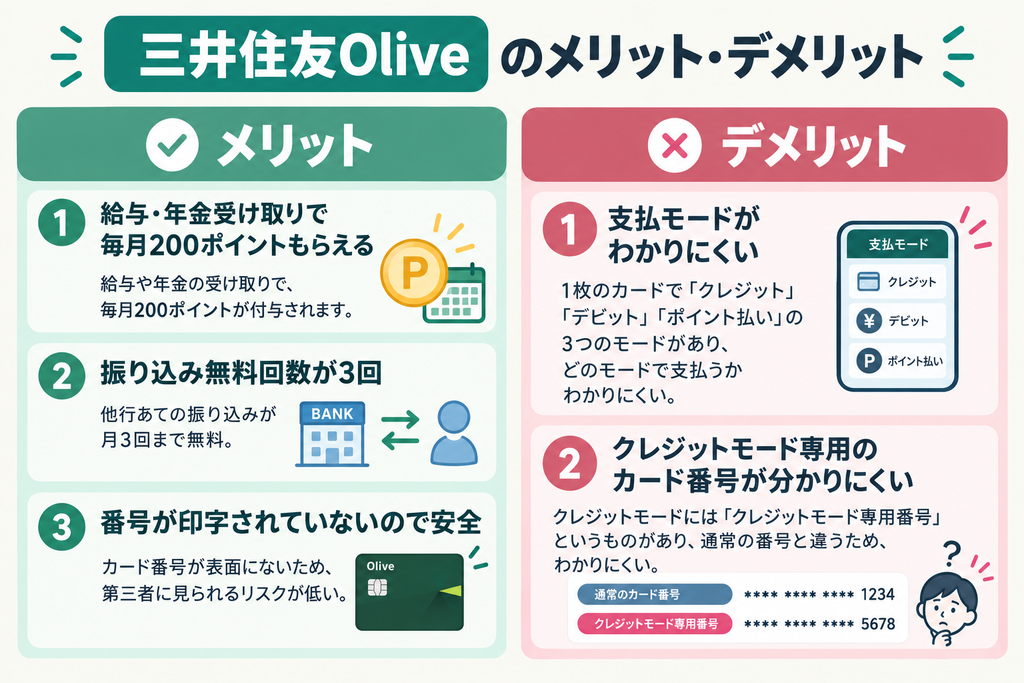
※あくまで個人の感想です。参考程度にご覧ください。
約3年間使ってきた感想としては、私はOliveを気に入っています。
正直、三井住友カードNLでもいいと思いますが、三井住友銀行をお持ちの方はOliveのほうが特典が多いので、おすすめです。
Oliveには他にもさまざまな機能がありますが、私はすべてを使いこなしているわけではありません。
特にVポイントアッププログラムについては、還元率を最大化するために細かく条件を確認するよりも、「面倒なことを考えずに使いたい」というのが私の本音です。
便利な機能を全部使う必要はありません。
自分にとって必要な機能だけ使えばいい。
私はこれからも、Oliveの便利なところだけを上手に使っていこうと思います。
それでは、よい生活を!
コメント