こんにちは、ゼータです。
突然ですが、皆さんは普段どのようにお金を払っていますか?
現金?クレジットカード?それともPaypay?
私は、基本的にキャッシュレス決済を利用しています。
ただし、「クレジットカード1枚ですべてOK」という使い方ではありません。
それぞれの決済手段には得意・不得意があります。
しかし、「この店では何で払おう?」
と考えるのってストレスじゃないですか?
また、QRコード決済は対応してない店舗があったり、逆に現金が使えない店があったり…。
そこで私は、自分なりに最強の布陣を考えました。
この記事では、そんな私が思う、「最強の決済インフラ」を紹介します。
ご自身の状況に合わせて、参考程度にご覧ください。
「最強の決済インフラ」とは?
「最強の決済インフラ」といいましたが、これには3つの条件があります。
・ポイント還元がお得なこと
ポイント還元はお得なほうがいいですよね。ただ、100点を狙うのは時間がかかるので、80点くらいでいいと思っています。
具体的には、平均の還元率が1%を超えるようにしたいですね。0.5%だと低いな、と感じています。
・支払いができない状況を回避すること
これは当然ですね。払えない、という状況はストレスです。
決済方法をシンプルにしすぎると、いつか払えない状況が出てきてしまいます。
例えば、クレジットカードのタッチ非対応の店や、現金のみのラーメン屋、キャッシュレス専用セルフレジなど、本当に多種多様ですよね。
旅行先とかだと結構多いです。
・なるべくシンプルであること
支払いのたびに考えていては疲れてしまいますし、いくつも支払方法を持っているとセキュリティ面が心配です。
私の決済インフラ
早速ですが、私の布陣を紹介します。
①V NEOBANK デビット
②Olive(クレジットモード)
③Paypay
④Suica
⑤現金
です。この布陣が破られたことは、いまだ一度もありません。
それぞれの決済方法について、解説していきます。
①V NEOBANKデビットカード
これは私のメイン決済方法です。
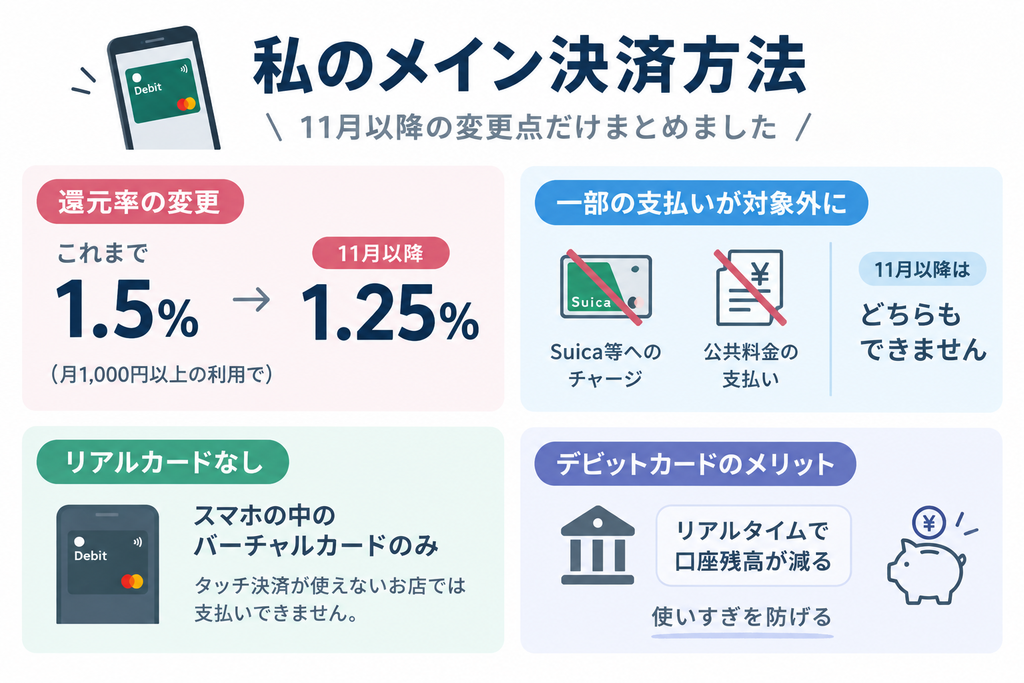
月1000円以上使えば、何に使っても1.5%還元という最強カードでした。ですが、11月以降は1.25%に下がります。
また、Suica等へのチャージや公共料金の支払いも対応だったのが、11月から非対応になります。
かなり痛いです。
ですが、基本還元が1.25%なのはシンプルに優秀です。
なんかミミッキュみたいですね。
化けの皮がはがれたらダメージを受けると知った時、めっちゃ悲しかったです。
タスキミミッキュもう使えないのかよって。剣舞しづらくなるじゃんって思いました。
話を戻しましょう。
デビットなので、リアルに口座残高が変動するのもうれしいポイント。
デメリットとしては、リアルカードがないことです。
スマホに入れるバーチャルカードのみですので、タッチ決済非対応の店では支払いができません。
また、ネットショッピングでクレジットカードを登録する際も、たまにはじかれることがあります。
クレジットじゃないので。
この辺の話は別の記事に書いてるので、併せてご確認ください。
ややもろいところもありますが、メインの決済方法としてはまだまだ優秀なんじゃないかな、と思っています。
②Olive(クレジットモード)
V NEOBANKデビットが使えない店はたくさんあります。
例えば、差し込み型のクレジットカードしか対応してない店。
また、クレジットカードしか登録できないネットショッピング・サブスクもあります。
そういった状況では、リアルカードのあるクレジットカードを使わざるを得ません。
私はこの枠を「Olive」にしています。
Oliveについては別記事で解説していますので、併せてご確認ください。
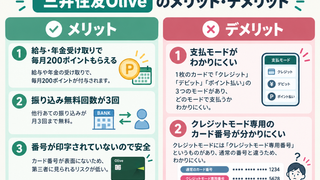
基本還元は0.5%ですので、普通です。
特定の店では還元率が上がりますが、どれも格安のチェーン店ばかり。
そこに脳のリソースを使うのは無駄だと思っているので、私はV NEOBANKデビットが使えない時だけ、Oliveを使うようにしています。
③Paypay
クレジットカードが使えない店では、Paypayを使っています。
個人でやってる飲食店では、Paypayと現金だけの店もありますね。
私はPaypayカードを持っていないので、還元率は0.5%です。
ですので、ポイントには全く期待していません。
ただ、友達とのお金のやり取りにPaypayは不可欠ですよね。
そのため、せっかくなので支払いにも使っています。
出金は手数料がかかるのでね。
また、PaypayポイントはVポイントに交換できるのも地味にうれしいポイントです。
④Suica
4つ目はSuicaです。
これはクレジット・Paypayが使えない時、という限定的な状況に使いますね。
Paypayの残高がなかったり、QR決済がd払いやaupayだけの時が、ごくたまにあります。
ですが、交通系ICは、キャッシュレスに対応してるレジならほとんど使えます。
というより、使えないキャッシュレスレジを見たことがないです。
ポイント還元がないので、あまり使わないようにしたいです。やむを得ないときに使っています。
⑤現金
現金は、現金のみの店以外では使わないようにしています。
汚いですし、失くすリスクがありますし、決済に時間がかかる。いいことがありません。
なので、本当に最終手段ですね。
最近は新札に対応してない機械とかあるので、ほんとに嫌になります。
まとめ
いかがでしたか?
私の決済方法の布陣は、
①V NEOBANK デビット
②Olive(クレジットモード)
③Paypay
④Suica
⑤現金
です。
私は自信をもって、この決済インフラをお勧めします。
ポイント還元だけでいえば、もっといい方法があると思います。
ですが、あなたはポイントコレクターになるために生まれてきたわけではありません。
やりたいことの時間を削ってまでポイ活をするのはもったいないです。
ぜひ参考にして、この複雑な決済ジャングルを攻略していきましょう。
また、こういった話はアップデートが頻繁に起こるので、余裕があるときにチェックしておきましょう。
それでは、よい生活を!
コメント