こんにちは、ゼータです。
皆さんは家計簿をつけていますか?
「家計簿って面倒くさい……」
「家計簿をつけなくても、何となく支出を把握してるから大丈夫」
そんな人も多いと思います。
私も以前は、家計簿をつけることを面倒に感じていました。
しかし、今では毎月家計簿をつけています。
とはいっても、私は銀行口座やクレジットカードを家計簿アプリにすべて連携して、自動で管理する方法は採用していません。
基本的に「手入力」です。
さらに、月末には簿記の考え方も取り入れて、1か月のお金の流れを整理しています。
今回は、そんな私の家計簿のつけ方を紹介します。
この記事でわかること
- 家計簿をつける重要性
- 私が使っている家計簿アプリ
- なぜマネーフォワードで自動管理していないのか
- 私が実際にどのように家計簿をつけているのか
- 月末の家計管理方法
家計簿をつける重要性
そもそも、なぜ家計簿をつけるのでしょうか?
私が考える家計簿をつける最大のメリットは、
「自分のお金がどこに消えているのか分かること」
です。
例えば、
「今月は結構節約したつもりだった」
と思っていても、実際に計算してみると意外とお金を使っていることがあります。
逆に、
「今月は結構使ったな……」
と思っていても、必要な支出が多かっただけで、実際にはそれほど浪費していないこともあります。
感覚だけでは、自分のお金の流れは意外と分かりません。
だからこそ、数字にして見える化することが重要だと私は考えています。
家計簿は、いわば
「自分の家計の健康診断」
のようなものです。
また、家計簿をつけるのは正直面倒ですので、その手間を考えることが節約にもなります。
ちょっとしたお菓子やお酒は、ほとんど買わなくなりましたね。
私が使っている家計簿アプリ
私は家計簿をつけるために、スマホの家計簿アプリを使っています。
使っているのはこちら。
豚の貯金箱のアイコンが目印の家計簿アプリです。
私はこのアプリに、支出を基本的に手入力しています。
例えば、
- 食費:500円
- 日用品:1,000円
- 交通費:300円
- 趣味:2,000円
といった感じです。
「いやいや、手入力って面倒じゃない?」
と思うかもしれません。
確かに、面倒です。
しかし、私にとってはこの「面倒くささ」にも意味があります。
圧倒的に無駄遣いを防ぐことができます。
無駄遣いを、自分の筋肉を使って手入力することは、胸が痛くなります。
また、手入力なのでフレキシブルに対応できるのも、気に入っているポイントです。
なぜマネーフォワードで支出を管理しないのか
家計簿アプリといえば、マネーフォワードなどを使って、銀行口座やクレジットカードと連携する方法もあります。
むしろ、これがド定番な方法でしょうか。
これなら、支出を自動で取得してくれるので非常に便利です。
では、なぜ私はそれをやらないのか。
これは、私の支払いスタイルとマネフォの相性が良くないからです。
私は基本的にデビットカード(V NEOBANKデビット)で決済しています。
マネフォって、私が使っているデビットでの支払いをジャンル分けしてくれないんですよね。

クレジットなら、「これは食費だな」「これは通信費だな」
といったように、自動で振り分けしてくれる。
しかし、デビットは「デビット」としか記録されないのです。
ですので、何にいくら使ったか全くわからない。
また、友人とのご飯代をまとめて払うと、実際の額よりもかなり高い金額が反映されてしまう。
つまり、立て替えた分のお金を全額反映してしまう。
こういったケースがあるので、マネフォでは家計管理をしていません。
資産の管理だけ、マネフォで行っています。
私の家計簿のつけ方
私の家計管理を、
①消費…生きるために必須のお金
②浪費…人生を豊かにするお金
③投資…将来に備えるお金
に分けて解説していきます。
①消費
基本的に、使ったその場で入力しています。人間の記憶ってそんなに持たないですからね。
その際、「費目」というのが重要になってきます。
「食費」「交通費」みたいに、「どういった用途でお金を使ったか」を表すものです。
参考までに、私の費目を紹介します。状況に合わせてカスタマイズしてお使いください。
- 家賃・水道光熱費…そのままです
- 食費…生きるために必須の食費(友人とのご飯は交際費)
- 美容・服…ドラッグストアで買うものと服をまとめています。あまり服を買わないので、細かく分 けていません。医療費もここに入れています。医療費は年に数回なので、あまり気にしていません。
- 交通費…電車代がほとんどですね。ガソリン代も交通費に入れています。
- 通信費…モバイル通信の費用
- 娯楽費…一人で完結する娯楽(Amazon primeやカラオケなど)
- 交際費…複数人での娯楽費です
下二つの「娯楽費」「交際費」は浪費ですが、日々発生するので記録しています。
「消費」ではなく「浪費」ですので、ご注意ください。
細かく分けすぎても迷うだけなので、ざっくりで大丈夫だと思います。
様々な人の家計簿を参考に、自分なりの形を見つけていってください。私も時々アップデートしています。
②浪費
次に、浪費について解説します。
「浪費」と聞くと、よくないイメージがあるかもしれません。
しかし、私は浪費こそ価値があるお金の使い方だと思っています。
ですが、毎回家計簿に入力しているとどうしてもけっちてしまいました。
そこで私は、「浪費のお金を毎月積み立てる」という方針をとっています。
浪費の費目としては、
・プレゼント
・遊興(旅行費など)
この二つですね。
(※先ほど述べたように、娯楽費・交際費は日々発生する都合上、積み立てていません。)
ですので、私はこれらを毎月数千円(余裕があるときは数万円)積み立てています。
この管理方法を始めてから、他人にプレゼントを贈るのに躊躇しなくなりました。
また、旅行先でも思いっきり楽しめるようになりました。
幸福度・QOL爆上がりです!
もし、自分と同じで何でもかんでもケチってしまう方は、この方法を試してみてください!
③投資
人生100年時代と言われる現代において、投資は必須だと考えています。
特に若い方。
NISAという庶民救済神制度を使わない手はありません。
また、AIに負けないよう、自分のスキルを向上させ続けることも大事です。
「NISA貧乏」というワードが巷では流行っていますが、半分賛成で半分反対です。
私は
・投資(株式)
・自己投資
という2つの費目で管理しています
一定額積み立て(投資)
↓
プレゼント・遊興の積立額を決める(浪費)
↓
自己投資の額を決める(投資)
↓
余ったお金を全額インデックスファンドにぶち込む(投資)
という体制をとっています。
こうすると、極端なNISA貧乏にならずに済むんじゃないかと思っていますね。
めっちゃおすすめです。
月末の家計管理方法
日々、支出を入力したら、あとは月末に整理するだけです。
私は、簿記の考え方を取り入れて、エクセルで管理しています。
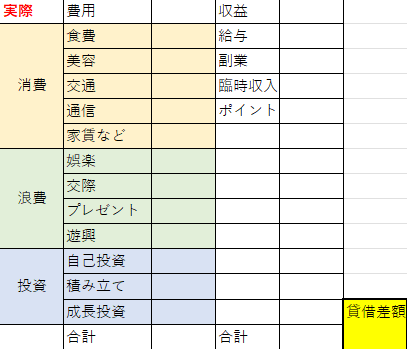
左側が費用、右側が収益です。
この入力手順について解説します。
①左下「投資」の「積み立て」の額を決める(これは毎月一定なので、基本的に触らない)
②収入・支出を入力(家計簿アプリから転記)
③貸借差額(収益と費用の差)が0になるように、前章で説明した
プレゼント・旅行の積立額を決める(浪費)
↓
自己投資の額を決める(投資)
↓
余ったお金を全額インデックスファンドにぶち込む(投資)
を実践。
これで、貸借差額が0になれば終了です。
わりとシンプルでしょ?
理系だからなのかわかりませんが、0になるのが本当に気持ちいい。
私はこれを、家計の保存則と呼んでいます。
ちなみに、銀行の利息は誤差だと思っているので、収入に入れてません。
なので、厳密にいうとちょっとずつ増えており、保存はされてませんが。
まあ、シンプルな方が続くしいいかなーと思ってます。
まとめ
これが、私の家計管理方法です。
日々の手入力→エクセルで月末整理
これが私にとって最も良い方法だと思っています。
家計管理って、誰も教えてくれないですよね。
だから、自分で学ぶしかない。
私も様々な回り道をして、この管理方法に行きつきました。
最初は手書きでやってたんです。私にとっては非効率でしたね。
使ってるサービスとの相性を考え、自分に合った家計管理方法をしていただきたいと思っています。
参考になれば嬉しいです。
それでは、よい生活を!
コメント